Método PDCA nas finanças pessoais: o orçamento em 4 passos
Como usar o método PDCA (planejar, fazer, checar e agir) no seu orçamento, com um exemplo de dois meses em R$ e uma ferramenta para conferir o seu mês.
Você já montou um orçamento lindo no dia 1 e, no dia 20, nem lembrava mais dele? Isso acontece com muita gente, e quase nunca é falta de força de vontade. Normalmente falta a segunda metade do processo: olhar o que aconteceu e ajustar.
É exatamente isso que o método PDCA nas finanças pessoais resolve. Ele transforma o orçamento num ciclo que se repete todo mês e melhora a cada volta, em vez de um plano que você faz uma vez e abandona.
O que é o método PDCA
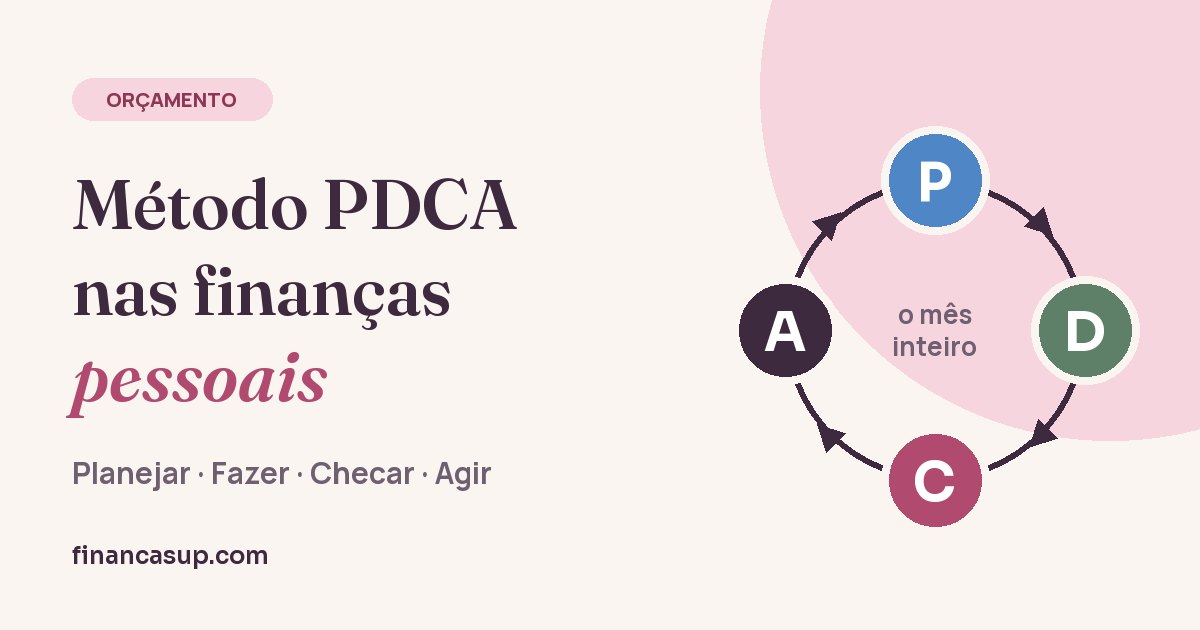
PDCA é a sigla, em inglês, de quatro etapas: Plan (planejar), Do (fazer), Check (checar) e Act (agir). O método nasceu na gestão da qualidade das empresas e ficou conhecido no século 20 com o estatístico americano W. Edwards Deming. A ideia é simples: ninguém acerta tudo de primeira, então o caminho é planejar, testar, medir e corrigir, sem parar.
No dinheiro de casa, funciona do mesmo jeito. Cada mês é uma volta completa do ciclo.
- Planejar1º dia
Antes do mês: quanto entra, para onde vai cada real e quanto vai para a reserva.
- Fazerdia a dia
Durante o mês: seguir o plano e anotar os gastos, do jeito mais simples para você.
- Checartoda semana
Uma vez por semana e no fim do mês: comparar o planejado com o que aconteceu.
- Agirfim do mês
Ajustar o plano do próximo mês com o que você aprendeu. E o ciclo recomeça.
Por que o orçamento precisa de um ciclo
Os números mostram que organizar o dinheiro não é um desafio só seu. Na pesquisa de setembro de 2026 da Confederação Nacional do Comércio (CNC), 81,7% das famílias tinham alguma dívida e 29,6% estavam com contas em atraso, segundo reportagem da Gazeta do Povo de 08/10/2026 (abre em nova aba). Já os indicadores da Serasa Experian (abre em nova aba) apontavam 84 milhões de pessoas inadimplentes em agosto de 2026, o equivalente a 51% da população adulta.
Ter dívida não é, por si só, um problema: financiamento e compras parceladas fazem parte da vida. O ponto é que, sem um momento fixo para olhar os números, é fácil o mês fugir do controle sem você perceber. O PDCA cria esse momento.
P de Planejar: o mês no papel antes de começar
No primeiro dia do mês (ou no dia em que o salário cai), você decide para onde vai cada real. Não precisa ser complicado:
- Anote a renda líquida, o que cai de fato na conta.
- Liste as contas fixas: aluguel, condomínio, luz, internet, escola, parcelas.
- Dê um teto para cada gasto variável: mercado, transporte, lazer.
- Separe os gastos anuais (IPVA, IPTU, material escolar) divididos por 12.
- Defina quanto vai para a reserva ou para uma meta, e guarde no dia em que o dinheiro entra.
Se este for o seu primeiro orçamento, o passo a passo completo está em orçamento do mês em 4 passos. E, se você ainda não sabe quanto precisa ter guardado, a calculadora da reserva de emergência ajuda a encontrar esse número.
D de Fazer: seguir o plano e anotar
Durante o mês, você vive o plano e registra os gastos. Aqui vale a regra de ouro: o melhor jeito de anotar é aquele que você consegue manter. Pode ser um caderno, uma planilha, um aplicativo ou o próprio extrato do banco, conferido toda semana.
Duas dicas que ajudam muito nesta etapa:
- Guarde a reserva no dia em que o salário cai. O que fica para o fim do mês costuma não sobrar.
- Antes de uma compra por impulso, espere. A regra dos 7 dias é um ótimo filtro para os desejos que aparecem no meio do caminho.
C de Checar: comparar o planejado com o que aconteceu
É a etapa que quase todo mundo pula, e é a mais importante. Uma vez por semana, por 10 minutos, e com mais calma no fim do mês, você coloca lado a lado o que planejou e o que de fato gastou.
Veja como ficou o primeiro mês do nosso exemplo:
| Grupo | Planejado | Realizado | Diferença |
|---|---|---|---|
| Contas fixas | R$ 1.900 | R$ 1.900 | no plano |
| Mercado | R$ 700 | R$ 820 | R$ 120 acima |
| Transporte | R$ 250 | R$ 240 | R$ 10 abaixo |
| Lazer e delivery | R$ 200 | R$ 310 | R$ 110 acima |
| Gastos anuais (guardados) | R$ 150 | R$ 150 | no plano |
| Reserva de emergência | R$ 300 | R$ 80 | R$ 220 abaixo |
| Total | R$ 3.500 | R$ 3.500 |
Repare no que a checagem revelou: os R$ 300 foram guardados no dia do salário, mas R$ 220 voltaram para a conta no fim do mês para cobrir o mercado e o lazer. O plano não "falhou". Ele mostrou que o teto do mercado era irreal e que o lazer precisava de outro cuidado.
A de Agir: ajustar o próximo mês
Com o que a checagem mostrou, você muda o plano do mês seguinte. Os ajustes costumam ser de três tipos:
- Corrigir tetos irreais. Se o mercado sempre passa de R$ 800, um teto de R$ 700 só gera frustração.
- Atacar a causa, não o sintoma. Se o lazer estoura por causa do delivery, combine um número de pedidos por semana em vez de "gastar menos".
- Procurar folga nos fixos. Uma assinatura repetida ou um plano de celular acima do que você usa liberam dinheiro todo mês, sem esforço.
No exemplo, o segundo mês ficou assim:
| Grupo | Mês 1 (plano) | Mês 2 (plano ajustado) |
|---|---|---|
| Contas fixas | R$ 1.900 | R$ 1.815 |
| Mercado | R$ 700 | R$ 800 |
| Transporte | R$ 250 | R$ 240 |
| Lazer e delivery | R$ 200 | R$ 250 |
| Gastos anuais (guardados) | R$ 150 | R$ 150 |
| Reserva de emergência | R$ 300 | R$ 245 |
| Total | R$ 3.500 | R$ 3.500 |
As contas fixas caíram R$ 85 (uma assinatura repetida de R$ 45 cancelada e R$ 40 a menos no plano de celular). Com isso, o mercado ganhou um teto realista e o lazer, um pouco mais de espaço. A reserva planejada é menor, R$ 245 em vez de R$ 300. Mas é um valor que tem chance de ficar guardado de verdade, e não voltar para a conta no dia 27, como aconteceu no mês 1.
Confira o seu mês
Quer fazer a etapa "Checar" agora? Use os gastos do mês passado: o extrato e a fatura do cartão já têm quase tudo.
Confira o seu mês
Digite o que você planejou e o que gastou em cada grupo. Nada é salvo nem enviado: as contas são feitas aqui, no seu aparelho.
Preencha pelo menos uma linha para ver o resultado.
Como manter o ciclo funcionando
- Marque na agenda. Um lembrete fixo para o planejamento (dia 1) e para a checagem semanal (por exemplo, domingo à noite).
- Comece com poucas categorias. Cinco ou seis grupos bastam. Detalhe depois, se quiser.
- Use metas claras. Saber para que você guarda torna o ciclo mais leve. O jeito de definir isso está em metas SMART.
- Tenha um lugar só para o plano. Seja um planner, uma planilha ou um caderno, o importante é que o planejado e o realizado fiquem juntos, fáceis de comparar.
- Faça o ciclo em família. Se o dinheiro da casa é dividido, a checagem a dois evita surpresas e cobranças.
Perguntas frequentes
Quanto tempo leva para o PDCA dar resultado?
Normalmente, de dois a três ciclos (meses) até o plano ficar realista. Nos primeiros meses, o mais importante é aprender com os seus números, não acertar tudo.
Preciso de planilha para usar o método PDCA?
Não. O método funciona no papel, numa planilha ou num aplicativo. O que não pode faltar é o registro do que você gastou e um momento fixo para comparar com o que planejou.
O que fazer se, na checagem, faltou dinheiro?
Encare como informação, não como fracasso. Veja qual grupo passou do teto e por quê, e ajuste o próximo mês. Se faltar todo mês, olhe primeiro os gastos fixos e as dívidas com juros mais altos; o artigo suas dívidas numa lista ajuda a organizar essa parte.
Com que frequência devo checar os gastos?
Uma conferência rápida por semana, de cerca de 10 minutos, e uma checagem completa no fim do mês. A semanal evita que um estouro pequeno vire um problema grande.
O PDCA serve para renda variável?
Serve, e ajuda bastante. Planeje com base num mês mais fraco e, nos meses melhores, use a etapa "Agir" para decidir o destino da diferença, como a reserva ou uma meta.
Próximo passo
Escolha o dia do seu planejamento, separe 30 minutos e faça a primeira volta do ciclo. No fim do mês, use a ferramenta acima para checar. A segunda volta já começa melhor que a primeira.
Conteúdo educativo. Não é recomendação individual de investimento, produto ou instituição, nem promessa de resultado. Para decisões específicas, considere a sua situação e, se precisar, procure orientação profissional.
Juliana Tieko, CFP®
Educadora financeira com mais de 20 anos de mercado financeiro. Na Finanças UP, transforma conceitos de finanças pessoais em passos simples para o dia a dia.