Quanto vira guardar 100 reais por mês? Veja em 5, 10 e 20 anos
Quanto vira guardar 100 reais por mês em 5, 10 e 20 anos: quanto é dinheiro seu e quanto são juros, o efeito do tempo, da inflação e um simulador para os seus números.
R$ 100 por mês parece pouco. Dá a impressão de que não muda nada. Mas, quando você junta tempo e constância, a conta muda de cara.
Neste artigo, você vai ver quanto vira guardar 100 reais por mês em 5, 10 e 20 anos, quanto do total é dinheiro seu e quanto são juros, o que acontece com R$ 50 e R$ 200, e por que a inflação também entra nessa conta. No fim, tem um simulador para você testar os seus números.
Se você ainda não sabe bem o que são juros compostos, comece pelo nosso artigo juros compostos: o que são e por que importam. Aqui, a gente vai direto para a prática.
Antes das contas: um combinado sobre a taxa
Para fazer qualquer simulação, é preciso escolher uma taxa. Neste artigo, vamos usar uma taxa hipotética de 0,8% ao mês, só para ilustrar. Ela equivale a cerca de 10% ao ano.
Essa taxa não é uma promessa, não é a taxa de nenhum produto e não é uma indicação de onde guardar. Taxas mudam o tempo todo e dependem de onde o dinheiro está. Resultado simulado ou passado não garante resultado futuro.
Mais dois combinados, para a conta ficar simples:
- o depósito é feito no fim de cada mês, sempre do mesmo valor;
- a conta não desconta impostos, taxas nem inflação (a inflação tem uma seção só para ela, mais abaixo).
Quanto vira guardar 100 reais por mês, ano a ano
Com R$ 100 por mês e a taxa hipotética de 0,8% ao mês, ficaria assim:
| Prazo | Você guardou | Juros | Total | Parte dos juros |
|---|---|---|---|---|
| 1 ano | R$ 1.200 | R$ 54 | R$ 1.254 | 4% |
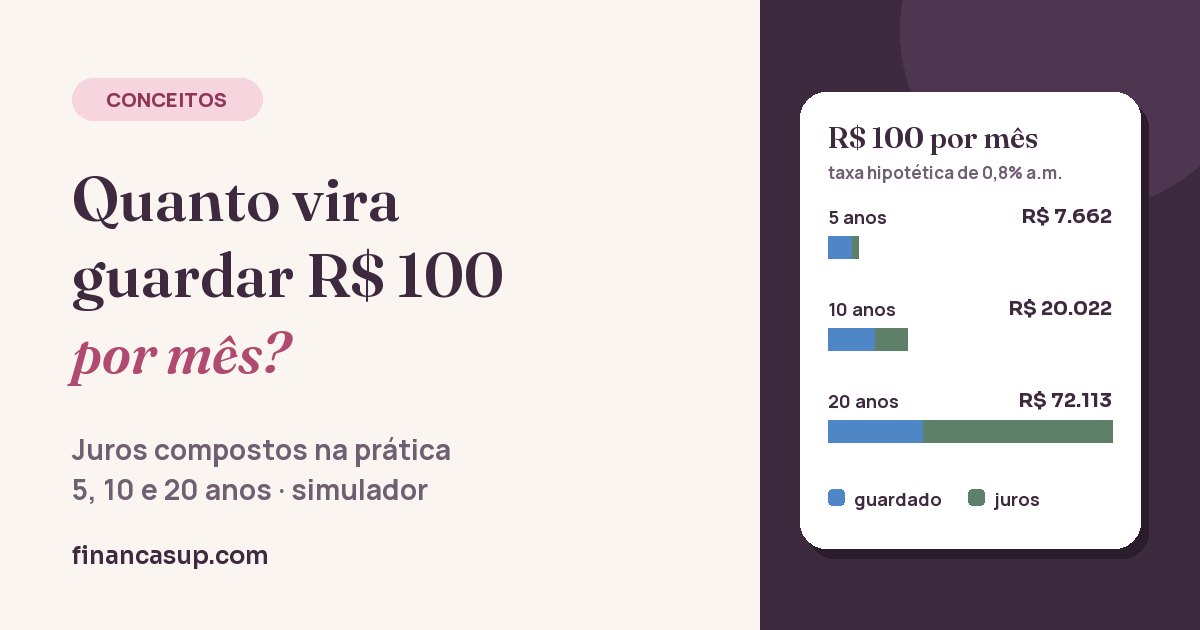
| 5 anos | R$ 6.000 | R$ 1.662 | R$ 7.662 | 22% |
| 10 anos | R$ 12.000 | R$ 8.022 | R$ 20.022 | 40% |
| 15 anos | R$ 18.000 | R$ 21.957 | R$ 39.957 | 55% |
| 20 anos | R$ 24.000 | R$ 48.113 | R$ 72.113 | 67% |
Repare na última coluna. No primeiro ano, os juros são só 4% do total: quase tudo é dinheiro que saiu do seu bolso. Em 10 anos, os juros já são 40%. Em 20 anos, passam a ser 67%: dois terços do total.
É isso que os juros compostos fazem na prática. No começo, quem trabalha é você. Com o tempo, o próprio dinheiro guardado passa a trabalhar junto.
O que pesa mais: o valor ou o tempo?
Agora, vamos comparar três valores por mês, com a mesma taxa hipotética:
| Por mês | 5 anos | 10 anos | 20 anos |
|---|---|---|---|
| R$ 50 | R$ 3.831 | R$ 10.011 | R$ 36.057 |
| R$ 100 | R$ 7.662 | R$ 20.022 | R$ 72.113 |
| R$ 200 | R$ 15.325 | R$ 40.043 | R$ 144.226 |
Duas coisas aparecem nessa tabela.
Dobrar o valor dobra o resultado. R$ 200 por mês chegam ao dobro de R$ 100, em qualquer prazo. É uma relação direta.
Dobrar o tempo faz muito mais do que dobrar. R$ 50 por 20 anos (R$ 36.057) chegam perto de R$ 200 por 10 anos (R$ 40.043), guardando a metade do dinheiro: R$ 12.000 contra R$ 24.000.
E tem o outro lado. Quem espera 5 anos para começar e guarda R$ 100 por 15 anos chega a R$ 39.957. Para alcançar os R$ 72.113 de quem começou antes, teria que guardar cerca de R$ 180 por mês, quase o dobro. Os cinco anos de espera custaram, no exemplo, R$ 32.156.
Por isso, o recado não é "guarde muito". É comece com o que dá e não pare. R$ 50 hoje costumam valer mais do que R$ 200 "quando a vida melhorar".
A constância é a parte que depende de você
Ninguém controla a taxa. Mas você controla duas coisas: começar e continuar.
O exemplo só funciona porque o depósito acontece todo mês, sem pular. Na vida real, alguns meses apertam, e tudo bem. O que ajuda a manter a constância:
- Guardar no dia em que o dinheiro entra, e não no fim do mês, com o que sobrar. No fim do mês, quase nunca sobra.
- Um valor que caiba de verdade. Melhor R$ 50 todo mês do que R$ 200 em um mês e nada nos três seguintes.
- Uma conta separada, para o dinheiro guardado não se misturar com o do dia a dia.
- Subir aos poucos. Recebeu um aumento ou terminou de pagar uma parcela? Aumente o valor guardado.
Para saber quanto cabe por mês, você precisa saber quanto entra e quanto sai. O caminho está em como montar o orçamento do mês em 4 passos.
O mesmo efeito, do lado das dívidas
Os juros compostos não escolhem lado. A mesma conta que faz o dinheiro guardado crescer faz a dívida crescer, e geralmente mais rápido, porque as taxas das dívidas costumam ser bem maiores.
Compare com o exemplo do dinheiro guardado: lá, eram precisos muitos anos para os juros pesarem. Aqui, em poucos meses a dívida já mudou de tamanho.
Por isso, se você tem dívidas com juros altos, faz sentido olhar para elas primeiro. Juntar R$ 100 por mês enquanto uma dívida cresce mais rápido do que o dinheiro guardado é como encher um balde furado. O primeiro passo é colocar tudo no papel: veja como organizar as dívidas numa lista só.
Por onde começar: reserva primeiro
Viu os números e deu vontade de começar já? Ótimo. Mas existe uma ordem que protege você.
Primeiro, a reserva de emergência. É o dinheiro que segura um imprevisto: o conserto do carro, um remédio, um mês sem renda. Sem ela, qualquer susto vira dívida, e os juros compostos passam a jogar contra.
Depois, os objetivos de prazo mais longo. Com a reserva pronta e sem dívidas caras, aí sim faz sentido pensar em guardar e investir para metas maiores. E, antes de escolher onde, vale estudar com calma, entender os riscos e os custos de cada opção. Aqui, a gente não indica produto nem instituição: a escolha é sua, de acordo com o seu objetivo e o seu prazo.
Para saber o tamanho da sua reserva, leia como montar a reserva de emergência e use a calculadora da reserva.
E a inflação nessa conta?
A inflação é o aumento dos preços ao longo do tempo. No Brasil, o índice oficial é o IPCA, calculado pelo IBGE todo mês. A explicação completa está no IBGE Explica: Inflação (abre em nova aba) (consultado em 24/10/2026), e os números de cada mês ficam na página do IPCA no IBGE (abre em nova aba).
O efeito é simples de entender com um exemplo. Imagine uma inflação hipotética de 4% ao ano:
Ou seja: dinheiro parado perde poder de compra. Não é que a nota diminui. É que ela compra menos.
Isso também vale para a nossa simulação. Os R$ 72.113 em 20 anos estão em valores da época, não de hoje. Descontada a inflação, o poder de compra desse total seria menor. Por isso, quando for comparar opções, olhe para quanto o dinheiro cresce acima da inflação.
Se quiser conferir quanto um valor antigo vale hoje, a Calculadora do Cidadão, do Banco Central (abre em nova aba) (consultada em 24/10/2026) corrige valores pelo IPCA e por outros índices. Ela também tem uma opção para simular depósitos regulares, uma boa forma de conferir as contas deste artigo.
Simulador: quanto vira guardar por mês
Agora é a sua vez. Digite o valor, a taxa e o prazo. A taxa é você quem escolhe: pode ser a do lugar onde o seu dinheiro está ou uma que você queira testar.
Quanto vira guardar por mês
Digite quanto quer guardar por mês, a taxa ao mês e por quantos anos. A taxa é você quem escolhe: use a do lugar onde o seu dinheiro está ou teste várias. O 0,8% que aparece em cinza é só o exemplo hipotético deste artigo, não é uma taxa de mercado nem uma indicação. Nada é salvo nem enviado: a conta é feita aqui, no seu aparelho.
Com R$ 100 por mês, a uma taxa hipotética de 0,8% ao mês, por 10 anos: você guarda R$ 12.000, os juros somam R$ 8.021,75 e o total fica em R$ 20.021,75. Troque pelos seus números.
Simulação educativa, com depósito no fim de cada mês e a mesma taxa o tempo todo. Não considera impostos, taxas nem inflação. Não é promessa de rendimento.
Brinque com os números. Teste o mesmo valor com 5 anos a mais. Teste o dobro do valor com 5 anos a menos. Você vai ver, com os seus próprios dados, o peso do tempo.
Perguntas frequentes
Quanto rende R$ 100 por mês?
Depende da taxa, do prazo e de onde o dinheiro está. Com uma taxa hipotética de 0,8% ao mês, R$ 100 por mês chegariam a R$ 7.662 em 5 anos, R$ 20.022 em 10 e R$ 72.113 em 20, sem descontar impostos, taxas e inflação. É só uma ilustração, não uma promessa. Use o simulador acima com a taxa que você quiser testar.
Vale a pena guardar pouco dinheiro por mês?
Vale. O que mais pesa no resultado é o tempo. No exemplo do artigo, R$ 50 por mês durante 20 anos chegam perto de R$ 200 por mês durante 10 anos. Além disso, guardar um valor pequeno todo mês cria o hábito, e o hábito é o que permite aumentar o valor depois.
O que é melhor: começar cedo ou guardar mais?
Os dois ajudam, mas começar cedo costuma pesar mais. No exemplo, quem espera 5 anos para começar precisaria guardar quase o dobro por mês (cerca de R$ 180 em vez de R$ 100) para chegar ao mesmo lugar.
Taxa ao mês e taxa ao ano: como comparar?
Não basta multiplicar por 12, por causa dos juros compostos. Uma taxa de 0,8% ao mês equivale a cerca de 10% ao ano, e não a 9,6%. O simulador mostra essa conversão para a taxa que você digitar.
Devo guardar ou pagar dívidas primeiro?
Se a dívida tem juros altos, ela costuma crescer mais rápido do que o dinheiro guardado. Por isso, normalmente faz sentido organizar e negociar as dívidas caras antes. Depois, a prioridade é a reserva de emergência.
Próximo passo
Escolha um valor que caiba no seu mês, mesmo que seja R$ 50, e marque o dia em que vai separar esse dinheiro, de preferência o dia em que o salário cai.
Se você ainda não sabe quanto sobra no seu mês, comece pela Semana 1 do Desafio 21 dias, que é grátis: em 7 dias curtos, você descobre para onde o dinheiro está indo e quanto dá para guardar.
E, para transformar esse valor em metas de 2027, com o orçamento de cada mês num só lugar, conheça o Planner 2027.
Conteúdo educativo. Não é recomendação individual de investimento, produto ou instituição, nem promessa de resultado. Para decisões específicas, considere a sua situação e, se precisar, procure orientação profissional.
Juliana Tieko, CFP®
Educadora financeira com mais de 20 anos de mercado financeiro. Na Finanças UP, transforma conceitos de finanças pessoais em passos simples para o dia a dia.