Como usar o 13º salário em 2026: um plano em 5 partes
Como usar o 13º salário sem ele sumir em dezembro: as datas das parcelas em 2026, os descontos, uma ordem de prioridades e uma calculadora para dividir o seu 13º.
O 13º chega, a conta fica bonita por uns dias e, quando janeiro aparece, parece que o dinheiro evaporou. Se isso já aconteceu com você, não é falta de força de vontade. É falta de um plano feito antes de o dinheiro cair.
Neste artigo, você vai ver como usar o 13º salário com calma: quando as parcelas caem em 2026, quanto vem de desconto, uma ordem de prioridades que faz sentido para a maioria das pessoas e uma calculadora para dar destino a cada real.
O que é o 13º salário e quem recebe
O 13º é uma gratificação paga no fim do ano, criada pela Lei 4.090/1962 (abre em nova aba). Ela equivale a 1/12 do salário de dezembro para cada mês trabalhado no ano. Quem trabalhou o ano inteiro recebe um salário a mais. Quem entrou no meio do ano recebe proporcional, e cada fração de 15 dias ou mais de trabalho conta como um mês inteiro.
Recebem o 13º:
- quem trabalha com carteira assinada, inclusive empregadas e empregados domésticos;
- trabalhadores avulsos;
- aposentados e pensionistas do INSS, que recebem o abono anual, com calendário próprio (confira no Meu INSS);
- servidores públicos, pelas regras de cada órgão.
Se você é autônomo ou MEI, não existe 13º pago por alguém. Mas dá para criar o seu: guardar um pouco todo mês para ter esse "salário a mais" no fim do ano. Falamos disso nas perguntas frequentes.
Quando cai o 13º em 2026
A Lei 4.749/1965 (abre em nova aba) divide o pagamento em duas parcelas:
- 1ª parcela: paga entre fevereiro e novembro. Para quem ainda não recebeu, o prazo final é 30 de novembro de 2026 (uma segunda-feira). Ela é a metade do salário do mês anterior, sem descontos. Algumas empresas pagam nas férias, quando a pessoa pede em janeiro.
- 2ª parcela: até 20 de dezembro. Em 2026, essa data cai num domingo, por isso o pagamento costuma sair antes, até sexta-feira, 18 de dezembro. Na dúvida, confirme a data com o RH da sua empresa.
Por que a 2ª parcela vem menor
É na 2ª parcela que entram os descontos, calculados sobre o 13º inteiro:
- INSS: o 13º entra no cálculo da contribuição para a Previdência (Lei 8.212/1991, art. 28 (abre em nova aba)). Em 2026, as alíquotas vão de 7,5% a 14%, cada uma aplicada só sobre a parte do valor que cai na sua faixa, conforme a tabela do INSS, atualizada em 13/01/2026 (abre em nova aba).
- Imposto de Renda: o 13º é tributado à parte, separado do salário de dezembro. E 2026 tem uma novidade: a Lei 15.270/2025 (abre em nova aba) criou uma redução do imposto que, para rendimentos de até R$ 5.000, zera o valor a pagar, e diz com todas as letras que essa redução também vale para o 13º. Entre R$ 5.000,01 e R$ 7.350, a redução é parcial. As tabelas estão na página de tributação de 2026 da Receita Federal (abre em nova aba).
Veja um exemplo com um salário hipotético de R$ 3.000, de quem trabalhou o ano todo, sem dependentes e sem horas extras:
| Parcela | Quando | Conta | Valor líquido |
|---|---|---|---|
| 1ª parcela | até 30/11 | metade de R$ 3.000, sem descontos | R$ 1.500 |
| 2ª parcela | até 18/12 | R$ 3.000 − R$ 1.500 − R$ 248,60 de INSS − R$ 0 de IR | R$ 1.251,40 |
| Total | R$ 2.751,40 |
Sem a redução da Lei 15.270, o Imposto de Renda desse 13º seria de cerca de R$ 24. Com ela, fica zero. Os seus números podem ser diferentes, conforme o salário, as médias de horas extras e comissões, os dependentes e outros descontos. O valor exato está no holerite.
Como usar o 13º salário: a ordem que faz sentido
Não existe uma divisão perfeita para todo mundo. Mas existe uma ordem de prioridades que protege o seu bolso, principalmente em janeiro. Pense nela como uma fila: o dinheiro atende primeiro o que custa mais caro ficar sem resolver.
1. Dívidas caras primeiro
Se você tem dívida no rotativo do cartão, no cheque especial ou contas atrasadas, comece por elas. Os juros dessas dívidas costumam ser muito maiores do que qualquer rendimento que o dinheiro guardado conseguiria. Usar o 13º para quitar ou dar entrada num bom acordo é, muitas vezes, o melhor "rendimento" que você pode ter.
Duas dicas:
- Use o dinheiro como entrada para negociar, e não só para pagar o valor cheio. Antes, coloque todas as dívidas numa lista para ver qual custa mais: o passo a passo está em como colocar as dívidas numa lista.
- Se tem um empréstimo ou financiamento parcelado, pergunte quanto fica para antecipar parcelas. O Código de Defesa do Consumidor (art. 52, § 2º) (abre em nova aba) garante a redução proporcional dos juros quando você paga antes.
Se são várias dívidas, monte primeiro a lista das dívidas numa folha só para escolher por onde começar.
2. Reserva de emergência
Sem dívidas caras, ou depois delas, a prioridade é a reserva: o dinheiro que segura um imprevisto sem você precisar do cartão. Mesmo que o 13º não complete a reserva, ele pode ser o primeiro degrau. Deixe esse valor separado da conta do dia a dia, para não se misturar. Veja como montar a reserva de emergência e use a calculadora da reserva para saber onde você quer chegar.
3. Contas de começo de ano
Janeiro e fevereiro concentram despesas que não aparecem no resto do ano: IPVA, IPTU, matrícula e material escolar, além da fatura do cartão com as compras de dezembro. Some essas contas agora e separe uma parte do 13º para elas. Em muitos lugares, o IPVA e o IPTU têm desconto para pagamento à vista: confira as regras no site do seu estado e da sua prefeitura.
4. Presentes e festas, com teto
Natal e fim de ano fazem parte da vida, e não precisam virar culpa. O segredo é decidir o teto antes de sair para as compras: um valor total para presentes, ceia e confraternizações. Acabou o teto, acabou. Faça a lista de quem vai ganhar presente e divida o valor entre as pessoas. E, se a Black Friday estiver no caminho, vale ler como aproveitar a Black Friday sem cair na compra por impulso.
5. Um pouco para você
Separar uma parte pequena para algo que você quer de verdade não é desperdício. É o que ajuda o plano a durar. Um jantar, um livro, um passeio: com valor definido, sem culpa.
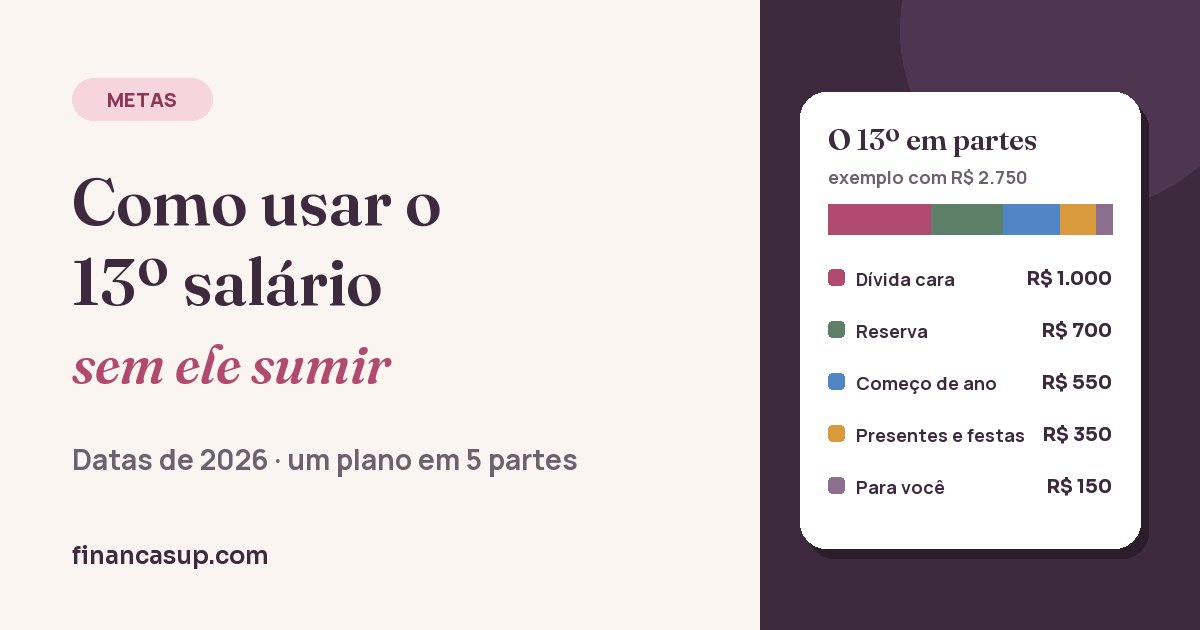
Exemplo: um 13º de R$ 2.750 dividido em 5 partes
Vamos voltar ao exemplo do salário de R$ 3.000. O 13º líquido foi de R$ 2.751,40, e vamos arredondar para R$ 2.750. Essa pessoa tem R$ 1.000 atrasados no cartão, ainda não tem reserva e sabe que, em janeiro, vem o material escolar da filha.
| Destino | Valor | Parte do 13º |
|---|---|---|
| Dívida cara (cartão atrasado) | R$ 1.000 | 36% |
| Reserva de emergência | R$ 700 | 25% |
| Contas de começo de ano | R$ 550 | 20% |
| Presentes e festas, com teto | R$ 350 | 13% |
| Um pouco para você | R$ 150 | 5% |
| Total | R$ 2.750 | 100% |
- Dívida cara (cartão atrasado)R$ 1.000 · 36%
- Reserva de emergênciaR$ 700 · 25%
- Contas de começo de anoR$ 550 · 20%
- Presentes e festas, com tetoR$ 350 · 13%
- Um pouco para vocêR$ 150 · 5%
Repare que a soma fecha exatamente em R$ 2.750. Cada real tem destino, e nada fica "solto" na conta esperando uma promoção. Os R$ 1,40 que sobraram do arredondamento podem ir para a reserva.
Se você não tem dívidas, a parte da dívida pode ir para a reserva ou para as contas de começo de ano. Se a reserva já está completa, ela pode virar uma meta do ano que vem. A ordem é a mesma; os valores mudam com a sua vida.
Calculadora: como dividir o seu 13º
Agora é a sua vez. Coloque quanto vai receber e ajuste os percentuais até a soma dar 100%:
Como dividir o seu 13º
Digite quanto vai receber de 13º (líquido) e quanto, em %, quer mandar para cada destino. Os números em cinza são só uma sugestão de partida: troque pelos que fazem sentido para você. Nada é salvo nem enviado: a conta é feita aqui, no seu aparelho.
Com um 13º de R$ 2.750: R$ 1.100 para dívidas caras, R$ 687,50 para a reserva, R$ 550 para as contas de começo de ano, R$ 275 para presentes e festas e R$ 137,50 para você. Troque pelos seus números.
Se você não sabe ao certo quanto gasta por mês, fica difícil saber quanto separar para cada parte. Comece pelo orçamento do mês em 4 passos. Ou faça com acompanhamento: a Semana 1 do Desafio 21 dias é grátis (abre em nova aba) e, em 7 dias curtos, você termina com a foto do seu mês, o ponto de partida para decidir o destino do 13º.
Erros comuns com o 13º
- Gastar por conta antes de receber. Parcelar presentes em novembro "porque o 13º vem aí" faz o dinheiro chegar já comprometido.
- Esquecer janeiro. Dezembro tem dinheiro a mais; janeiro tem contas a mais. Quem não guarda para janeiro costuma começar o ano no cartão.
- Deixar o dinheiro solto na conta. Sem destino, ele vai sumindo em gastos pequenos. Separe cada parte no mesmo dia em que receber.
- Esquecer os descontos. Planejar com o valor bruto faz a conta não fechar. Use o líquido.
Perguntas frequentes
Quando cai a 1ª e a 2ª parcela do 13º em 2026?
A 1ª parcela deve ser paga até 30 de novembro de 2026. A 2ª tem prazo legal até 20 de dezembro, que em 2026 é um domingo; por isso, o pagamento costuma sair até sexta-feira, 18 de dezembro. Muitas empresas pagam antes desses prazos.
Tem desconto de Imposto de Renda no 13º em 2026?
Depende do valor. Pela Lei 15.270/2025, quem tem 13º de até R$ 5.000 fica com imposto zero, e entre R$ 5.000,01 e R$ 7.350 há uma redução parcial. O INSS continua sendo descontado normalmente, na 2ª parcela.
Quem trabalhou só parte do ano recebe 13º?
Recebe, de forma proporcional: 1/12 do salário para cada mês trabalhado. Cada fração de 15 dias ou mais conta como um mês inteiro.
É melhor usar o 13º para pagar dívida ou para guardar?
Se a dívida tem juros altos, como o rotativo do cartão ou o cheque especial, quitar ou negociar costuma vir primeiro, porque esses juros crescem mais rápido do que o dinheiro guardado. Sem dívidas caras, a prioridade passa a ser a reserva de emergência.
Sou autônomo ou MEI. Como ter um 13º?
Crie o seu. Some quanto você costuma ganhar num mês, divida por 12 e separe esse valor todo mês, numa conta à parte. No fim do ano, você terá o seu "salário a mais". Se a renda varia, comece com um valor menor e ajuste aos poucos.
Próximo passo
Separe 20 minutos esta semana. Some as suas dívidas caras e as contas de janeiro, coloque os números na calculadora acima e anote quanto vai para cada destino, antes de o dinheiro cair.
Para chegar lá sabendo quanto você gasta, comece pela Semana 1 do Desafio 21 dias, que é grátis:
E, se quiser planejar 2027 inteiro, com as contas de começo de ano, as metas e o orçamento de cada mês num só lugar, conheça o Planner 2027.
Conteúdo educativo. Não é recomendação individual de investimento, produto ou instituição, nem promessa de resultado. Para decisões específicas, considere a sua situação e, se precisar, procure orientação profissional.
Juliana Tieko, CFP®
Educadora financeira com mais de 20 anos de mercado financeiro. Na Finanças UP, transforma conceitos de finanças pessoais em passos simples para o dia a dia.