Quanto guardar de reserva de emergência ganhando 2 mil por mês
Quanto ter de reserva de emergência ganhando R$ 2.000 ou um salário mínimo: os 4 degraus, quanto tempo leva guardando R$ 100, R$ 150 ou R$ 200 por mês e por onde começar.
Quem ganha R$ 2.000 por mês costuma ouvir que precisa ter "6 meses de reserva" e pensa: "isso é dinheiro que eu nunca vou ver junto". A conta assusta, e muita gente desiste antes de começar.
A boa notícia é que a reserva não precisa nascer pronta. Ela pode ser construída em degraus, e o primeiro cabe na vida de quase todo mundo. Neste artigo, você vai ver quanto guardar de reserva de emergência ganhando 2 mil, quanto tempo leva cada degrau guardando R$ 100, R$ 150 ou R$ 200 por mês, como fica a conta para quem ganha um salário mínimo e onde deixar esse dinheiro.
Se você quer entender a reserva desde o começo, o que ela é e para que serve, leia antes o nosso guia reserva de emergência: quanto guardar e por onde começar. Aqui, a gente vai direto para a conta de quem ganha 2 mil.
A reserva é calculada pelo que você gasta, não pelo que ganha
O tamanho da reserva não sai do salário. Sai do seu custo fixo essencial: o que você precisa pagar todo mês para manter a vida funcionando, mesmo num mês difícil.
Entram aluguel ou prestação da casa, mercado, contas de luz, água e gás, transporte, remédios, celular e as parcelas que você já tem. Ficam de fora o que dá para cortar numa emergência: delivery, assinaturas, lazer, compras por impulso.
Vamos usar um exemplo hipotético. Renda de R$ 2.000 e este custo fixo:
| Gasto essencial | Por mês |
|---|---|
| Aluguel | R$ 600 |
| Mercado | R$ 500 |
| Contas da casa (luz, água, gás) | R$ 200 |
| Transporte | R$ 200 |
| Celular e internet | R$ 100 |
| Total | R$ 1.600 |
Sobram R$ 400 para todo o resto do mês. É apertado, como é para muita gente. E é justamente por isso que a reserva faz tanta diferença: quando a margem é pequena, qualquer imprevisto vira dívida.
Os 4 degraus da reserva
Em vez de mirar direto nos 6 meses, pense numa escada. Cada degrau já protege você de um tipo de susto.
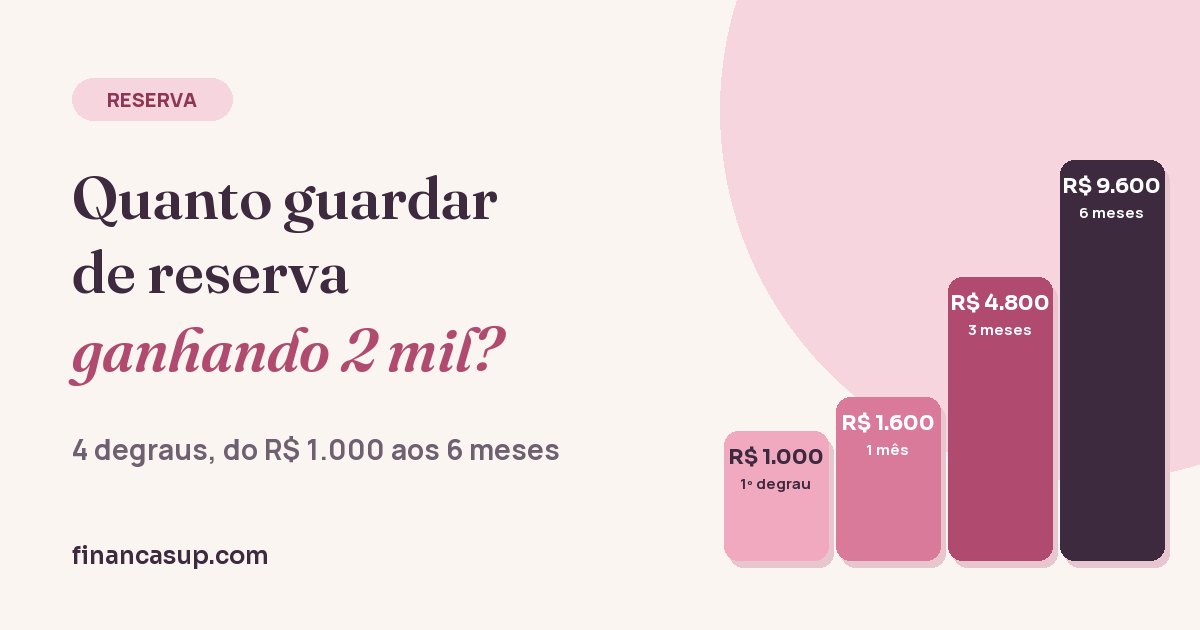
- 1º degrau: R$ 1.000. Cobre o susto pequeno: o pneu, o remédio, o conserto da geladeira. É o degrau que evita entrar no cheque especial por qualquer coisa.
- 2º degrau: 1 mês de custo fixo. No exemplo, R$ 1.600. Segura um mês inteiro sem renda ou um imprevisto maior.
- 3º degrau: 3 meses de custo fixo. No exemplo, R$ 4.800. Já dá tempo de respirar e procurar outra saída se a renda parar.
- 4º degrau: 6 meses de custo fixo. No exemplo, R$ 9.600. É a reserva completa para quem tem renda estável, como carteira assinada.
Quem tem renda variável, como autônomos, MEIs e quem vive de comissão, costuma precisar de uma folga maior. O guia da reserva de emergência explica por quê.
1º degrau
para o susto pequeno
2º degrau
1 mês de custo fixo
3º degrau
3 meses de custo fixo
4º degrau
6 meses de custo fixo
Quanto tempo leva guardando R$ 100, R$ 150 ou R$ 200
A tabela abaixo mostra em quantos meses cada degrau fica pronto. A conta é conservadora: não conta rendimento, só o dinheiro que você separa. Se o dinheiro render alguma coisa, chega um pouco antes.
| Degrau | R$ 100/mês | R$ 150/mês | R$ 200/mês |
|---|---|---|---|
| R$ 1.000 | 10 meses | 7 meses | 5 meses |
| R$ 1.600 (1 mês) | 16 meses | 11 meses | 8 meses |
| R$ 4.800 (3 meses) | 48 meses | 32 meses | 24 meses |
| R$ 9.600 (6 meses) | 96 meses | 64 meses | 48 meses |
Olhando a última linha, 4 a 8 anos parecem uma eternidade. Mas repare na primeira: em 5 a 10 meses, o primeiro degrau está pronto. Em menos de um ano, você sai do "qualquer susto vira dívida" para o "tenho com o que contar".
R$ 100 são 5% de uma renda de R$ 2.000. R$ 200 são 10%. Não existe porcentagem certa para todo mundo. Se hoje só cabem R$ 30, comece com R$ 30. O hábito vale mais do que o valor, e ele é o que permite aumentar depois.
Como chegar mais rápido: os dinheiros extras
O depósito do mês é o motor. Mas alguns dinheiros que chegam de vez em quando podem encurtar muito o caminho:
- 13º salário. No exemplo, quem guarda R$ 150 por mês e coloca R$ 800 do 13º na reserva chega ao 2º degrau em 6 meses, e não em 11. Veja um plano completo em como usar o 13º salário.
- Restituição do Imposto de Renda, para quem tem.
- Férias, horas extras, um trabalho a mais, a venda de algo parado em casa.
Uma regra simples ajuda: decida antes de o dinheiro cair quanto dele vai para a reserva. Dinheiro sem destino costuma sumir.
E quem ganha um salário mínimo?
Em 2026, o salário mínimo é de R$ 1.621, fixado pelo Decreto nº 12.797, de 23 de dezembro de 2025 (abre em nova aba) (consultado em 30/10/2026).
A lógica é a mesma, só com degraus menores. Imagine um custo fixo hipotético de R$ 1.400:
| Degrau | Valor |
|---|---|
| 1º degrau | R$ 1.000 |
| 2º degrau (1 mês) | R$ 1.400 |
| 3º degrau (3 meses) | R$ 4.200 |
| 4º degrau (6 meses) | R$ 8.400 |
Aqui a margem é ainda menor: sobram R$ 221 no mês. Guardando R$ 80 por mês, cerca de 5% do salário, o primeiro degrau fica pronto em 13 meses. Pode parecer devagar, mas é a diferença entre ter R$ 1.000 para o próximo imprevisto ou não ter nada.
Se nem R$ 80 cabem hoje, o caminho é olhar primeiro para onde o dinheiro está indo. Muitas vezes, os gastos pequenos do dia a dia somam mais do que parece.
Onde deixar a reserva
Para a reserva, três características importam mais do que a rentabilidade:
- Liquidez: poder resgatar rápido, no mesmo dia ou no seguinte, quando a emergência acontecer.
- Baixo risco: o valor não pode oscilar. Você não quer precisar do dinheiro justamente quando ele caiu.
- Separada da conta do dia a dia: dinheiro que fica junto com o do mês acaba sendo usado sem perceber.
A reserva não é o lugar para buscar o maior rendimento. O papel dela é estar disponível e inteira. Aqui, a gente não indica produto nem instituição. Antes de escolher, compare com calma prazo de resgate, custos e segurança.
Se quiser entender como o dinheiro guardado cresce com o tempo, para os seus objetivos depois da reserva, veja quanto vira guardar 100 reais por mês.
Promoção não é emergência
Com a Black Friday chegando, vale lembrar: a reserva existe para o imprevisto, e desconto não é imprevisto. Antes de sacar, faça três perguntas:
- É inesperado? A conta de luz todo mês não é. O conserto do carro quebrado, sim.
- É necessário? Sem isso, a vida ou o trabalho ficam prejudicados?
- É urgente? Precisa ser resolvido agora ou dá para planejar?
Se a resposta for "sim" para as três, é emergência. Se não, o gasto merece uma meta própria, planejada com tempo.
E, se usar a reserva numa emergência de verdade, não é fracasso: é para isso que ela existe. Depois, volte a guardar até repor o que saiu.
Perguntas frequentes
Quanto guardar de reserva de emergência ganhando 2 mil?
Depende do seu custo fixo, e não da renda. No exemplo deste artigo, com custo fixo de R$ 1.600, a reserva completa para quem tem renda estável seria de R$ 9.600 (6 meses). Mas vale começar pelos degraus: R$ 1.000, depois R$ 1.600 (1 mês) e depois R$ 4.800 (3 meses).
Quanto ter de reserva de emergência ganhando um salário mínimo?
Com um custo fixo hipotético de R$ 1.400, os degraus seriam R$ 1.000, R$ 1.400, R$ 4.200 e R$ 8.400. Faça a conta com os seus gastos na calculadora da reserva.
Quanto guardar por mês para a reserva?
Não há valor certo para todo mundo. O que cabe no seu mês, separado assim que o salário cai, vale mais do que um valor alto que você não consegue manter. No exemplo, R$ 100 a R$ 200 por mês representam de 5% a 10% de uma renda de R$ 2.000.
Tenho dívidas. Faço a reserva ou pago as dívidas primeiro?
Um caminho comum é montar só o primeiro degrau, de R$ 1.000, para o próximo imprevisto não virar dívida nova. Depois, focar nas dívidas mais caras, como rotativo do cartão e cheque especial, que costumam crescer mais rápido do que qualquer dinheiro guardado. Com elas resolvidas, continuar subindo os degraus da reserva.
A reserva precisa render?
É bom que ela não perca valor para a inflação, mas a prioridade é outra: poder sacar rápido e sem risco. Rendimento alto costuma vir junto com mais risco ou com prazo para resgatar, e isso não combina com emergência.
Próximo passo
Faça a sua conta agora na calculadora da reserva de emergência: você digita o seu custo de vida e quanto consegue guardar, e ela mostra quanto precisa e em quantos meses chega lá. Nada é enviado para a gente.
Se você ainda não sabe quanto gasta por mês, ou quanto sobra para guardar, comece pela Semana 1 do Desafio 21 dias, que é grátis:
E, para acompanhar a reserva mês a mês junto com o orçamento e as metas de 2027, conheça o Planner 2027.
Conteúdo educativo. Não é recomendação individual de investimento, produto ou instituição, nem promessa de resultado. Para decisões específicas, considere a sua situação e, se precisar, procure orientação profissional.
Juliana Tieko, CFP®
Educadora financeira com mais de 20 anos de mercado financeiro. Na Finanças UP, transforma conceitos de finanças pessoais em passos simples para o dia a dia.