Planejamento financeiro para 2027: o ano inteiro em 5 passos
Como fazer o planejamento financeiro para 2027 em 5 passos: a linha do tempo do ano (IPVA, IR, férias, 13º), quanto guardar por mês para as contas que já têm data e uma calculadora.
Janeiro chega e, com ele, o IPVA, o IPTU, a matrícula, o material escolar e a fatura das festas. Tudo junto, no mês em que o dinheiro parece mais curto. O detalhe é que nenhuma dessas contas é surpresa: todas têm data marcada. O que falta, quase sempre, é um planejamento financeiro para 2027 feito antes de o ano começar.
Neste artigo, você vai ver como organizar as finanças para 2027 mês a mês, com um exemplo em reais, a linha do tempo do ano e uma calculadora que mostra quanto separar por mês para as contas que todo ano voltam.
Por que o ano começa apertado
Quase todo mundo conhece o roteiro. Dezembro tem 13º, festas e presentes. Janeiro tem contas grandes e um salário normal. Fevereiro tem volta às aulas. Quando março chega, parte do ano já foi para pagar o começo dele.
Não é falta de disciplina. É que o orçamento do mês só enxerga o mês. As contas anuais (IPVA, IPTU, matrícula, férias, presentes) não aparecem nele até o dia em que vencem. Aí elas chegam todas de uma vez, e o cartão vira a ponte.
O planejamento anual resolve isso com uma ideia simples: transformar contas grandes e raras em valores pequenos e mensais. Em vez de achar R$ 3.000 em janeiro, você separa um pouco por mês, desde antes.
Planejamento financeiro para 2027 em 5 passos
1. Tire a foto do seu mês
Antes de planejar o ano, você precisa saber quanto entra e quanto sai num mês comum. Pegue os extratos e a fatura do cartão de um ou dois meses e separe os gastos em três grupos: contas fixas (aluguel, luz, escola), gastos do dia a dia (mercado, transporte, delivery) e dívidas.
Se você nunca fez isso, o passo a passo está em como fazer o orçamento do mês em 4 passos. Sem essa foto, qualquer plano para 2027 vira palpite.
2. Marque no calendário as contas que já têm data
Agora, olhe para o ano inteiro. Algumas despesas voltam todo ano, sempre na mesma época. Outras dependem da sua vida: aniversários, seguro do carro, viagem de férias. Coloque tudo numa linha do tempo, de janeiro a dezembro.
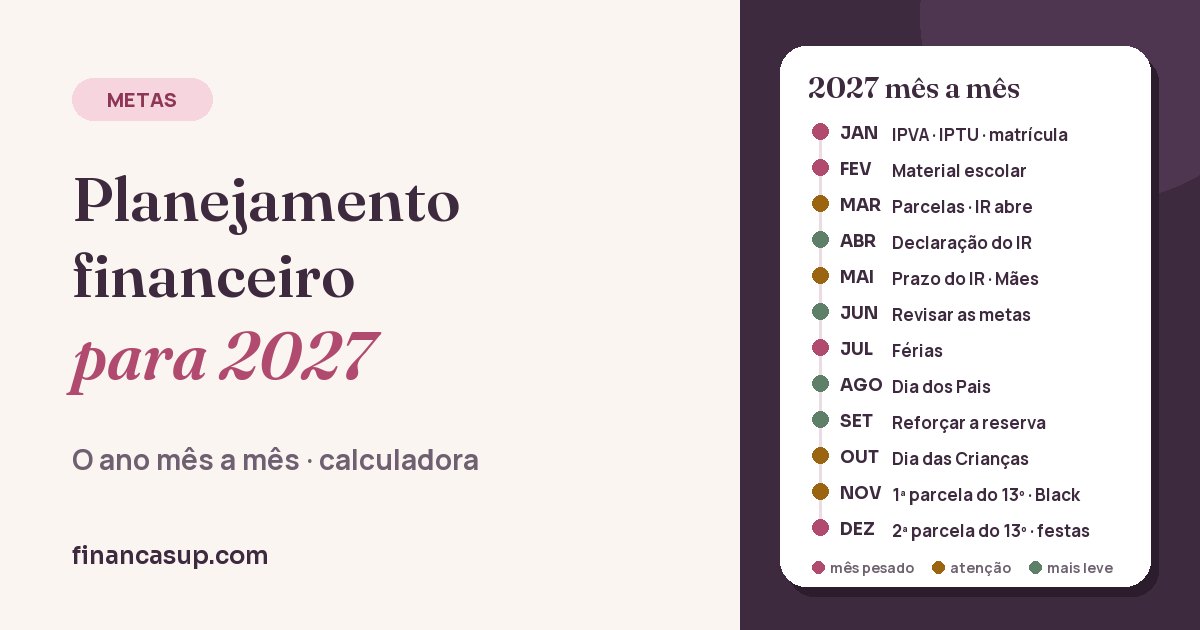
- Janeiro · mês pesadoIPVA, IPTU e matrícula (datas e descontos variam por estado e cidade). Chega a fatura das festas. Férias escolares.
- Fevereiro · mês pesadoMaterial escolar e volta às aulas. Carnaval (terça, 9/2).
- Março · atençãoParcelas de IPVA e IPTU em muitos lugares. Páscoa (domingo, 28/3). Costuma abrir o prazo do Imposto de Renda.
- Abril · mais leveMês para juntar os papéis e entregar a declaração do IR sem pressa.
- Maio · atençãoFim do prazo do IR (em 2026, foi 29/5): imposto a pagar vence aí. Dia das Mães (9/5).
- Junho · mais leveFestas juninas. Meio do ano: hora de revisar as metas.
- Julho · mês pesadoFérias escolares e viagens.
- Agosto · mais leveDia dos Pais (8/8).
- Setembro · mais leveCostuma ser um mês mais calmo: bom para reforçar a reserva.
- Outubro · atençãoDia das Crianças (terça, 12/10).
- Novembro · atenção1ª parcela do 13º (até 30/11). Black Friday (26/11): compre só o que estava na lista.
- Dezembro · mês pesado2ª parcela do 13º (até 20/12). Natal e Ano-Novo. E separar o dinheiro de janeiro de 2028.
Repare que os meses pesados se concentram no começo, no meio e no fim do ano. Saber disso com antecedência já muda o jogo: setembro, por exemplo, costuma ser um mês mais leve, e pode ajudar a reforçar a reserva antes de novembro.
Sobre o Imposto de Renda: em 2026, o prazo de entrega terminou em 29 de maio, segundo a Receita Federal (notícia de 29/05/2026) (abre em nova aba). As datas de 2027 saem no começo do ano. Se você costuma ter imposto a pagar, inclua esse valor na sua lista.
3. Some as contas do ano e divida por 12
Este é o passo que mais faz diferença. Some quanto cada conta anual custou no ano passado (os extratos ajudam) e divida pelo número de meses até ela vencer. Esse é o valor que você separa todo mês, numa conta à parte, para não se misturar com o dia a dia.
Veja o exemplo do Marcos, uma pessoa hipotética com renda líquida de R$ 4.500 por mês:
| Conta do ano | Valor no ano | Por mês (÷ 12) |
|---|---|---|
| IPVA | R$ 1.200 | R$ 100 |
| IPTU | R$ 960 | R$ 80 |
| Matrícula e material escolar | R$ 840 | R$ 70 |
| Férias de julho | R$ 1.800 | R$ 150 |
| Presentes do ano (Mães, Pais, Crianças, aniversários) | R$ 360 | R$ 30 |
| Natal e Ano-Novo | R$ 1.200 | R$ 100 |
| Manutenção (carro, casa, saúde) | R$ 600 | R$ 50 |
| Total | R$ 6.960 | R$ 580 |
São R$ 6.960 no ano, que viram R$ 580 por mês, perto de 13% da renda do Marcos. Parece muito? Sem planejamento, ele gasta os mesmos R$ 6.960 do mesmo jeito. A diferença é que o dinheiro sai de surpresa, muitas vezes no cartão, e às vezes com juros.
Se R$ 580 não cabem hoje, não desista do método. Comece com o que cabe, priorize as contas que vencem primeiro (IPVA, IPTU e escola) e veja o que dá para ajustar: uma viagem mais curta, um teto menor para os presentes. O plano serve para você decidir antes, e não para ser perfeito.
4. Escolha poucas metas para 2027
Com as contas do ano cobertas, sobra espaço para os sonhos. Mas escolha poucos: duas ou três metas para o ano valem mais do que dez que ninguém acompanha. Por exemplo: quitar o cartão até junho, juntar o primeiro degrau da reserva de emergência, trocar de carro em 2028.
Para cada meta, defina quanto, até quando e quanto por mês. É o que o método SMART faz, e o passo a passo está em metas SMART para o seu dinheiro. Se a sua meta é a reserva, a calculadora da reserva mostra onde você quer chegar.
5. Confira uma vez por mês e ajuste
Nenhum plano anual acerta tudo em janeiro. O carro quebra, a renda muda, a escola reajusta a mensalidade. Por isso, separe 20 minutos por mês para comparar o planejado com o que aconteceu e ajustar o mês seguinte. Esse ciclo de planejar, fazer, conferir e ajustar tem nome: é o método PDCA nas finanças pessoais.
Calculadora: quanto guardar por mês para as contas do ano
Agora é a sua vez. Coloque quanto cada conta custa no ano e em quantos meses você vai juntar. A calculadora mostra quanto separar por mês para cada uma e no total:
Quanto guardar por mês para as contas do ano
Digite quanto cada conta custa no ano (o valor do ano passado é um bom ponto de partida) e em quantos meses você vai juntar. Os números em cinza são o exemplo do Marcos: troque pelos seus. Nada é salvo nem enviado: a conta é feita aqui, no seu aparelho.
No exemplo: as contas do ano somam R$ 6.960. Divididas em 12 meses, dão R$ 580 por mês. Troque pelos seus números.
E se janeiro de 2027 já está perto?
Se você está lendo isto em novembro ou dezembro, o tempo para as contas de janeiro é curto. No exemplo do Marcos, só IPVA, IPTU e escola somam R$ 3.000. Com dois meses até janeiro, seriam R$ 1.500 por mês, o que não cabe no orçamento da maioria das pessoas.
Três saídas costumam ajudar:
- Use uma parte planejada do 13º. O passo a passo está em como usar o 13º salário, que separa uma parte para as contas de começo de ano.
- Confira as regras do seu estado e da sua prefeitura. Em muitos lugares, o IPVA e o IPTU podem ser pagos à vista com desconto ou em parcelas. Compare as duas opções com o dinheiro que você tem, e não com o que gostaria de ter.
- Comece o plano de 2028 já em janeiro de 2027. Se as contas de começo de ano pesaram desta vez, separe um valor por mês desde o primeiro mês. Assim, janeiro de 2028 chega pago.
Ou seja: o planejamento financeiro para 2027 também é o planejamento de janeiro de 2028.
Erros comuns no planejamento do ano
- Planejar só o mês. O orçamento mensal não enxerga IPVA, férias e Natal. Eles precisam de um valor separado todo mês.
- Contar com dinheiro que ainda não chegou. Gastar por conta do 13º, da restituição do IR ou de um bônus faz o dinheiro chegar já comprometido.
- Misturar as contas do ano com o dia a dia. Se o dinheiro guardado para o IPVA fica na mesma conta do mercado, ele some aos poucos.
- Usar a reserva de emergência para contas com data. IPVA e matrícula não são imprevistos. A reserva é para o que você não consegue prever.
- Querer tudo em janeiro. Dez metas ao mesmo tempo cansam. Poucas metas, acompanhadas, chegam mais longe.
Perguntas frequentes
Como fazer um planejamento financeiro anual?
Comece pelo orçamento de um mês comum, para saber quanto entra e quanto sai. Depois, liste as contas que voltam todo ano (IPVA, IPTU, escola, férias, presentes), some os valores e divida por 12 para saber quanto separar por mês. Por fim, escolha poucas metas e confira o plano uma vez por mês.
Quando começar o planejamento financeiro para 2027?
O quanto antes. Novembro e dezembro são bons meses porque ainda dá para reservar parte do 13º para as contas de janeiro. Mas, se você só começar em março, tudo bem: o método é o mesmo, com o número de meses que faltam.
Quanto guardar por mês para as contas de começo de ano?
Some IPVA, IPTU, matrícula, material escolar e o que mais vencer em janeiro e fevereiro, e divida pelo número de meses até lá. Com 12 meses, R$ 3.000 viram R$ 250 por mês. Com 2 meses, viram R$ 1.500. Por isso, começar cedo faz tanta diferença.
O que não pode faltar no planejamento financeiro?
As contas fixas do mês, as dívidas, as contas anuais com data, a reserva de emergência e as metas do ano. E um dia por mês para conferir. Sem conferência, o plano fica bonito no papel e esquecido na gaveta.
Dá para planejar o ano com renda variável?
Dá. Use como base a média dos meses mais fracos dos últimos 12, e não a dos melhores. Nos meses bons, separe primeiro a parte das contas do ano e da reserva. Assim, os meses fracos não pegam você de surpresa.
Próximo passo
Separe 30 minutos esta semana. Escreva as contas que você sabe que vão chegar em 2027, coloque o valor do ano passado ao lado de cada uma e use a calculadora para descobrir quanto separar por mês.
Se você ainda não sabe bem para onde vai o seu dinheiro, comece pela Semana 1 do Desafio 21 dias, que é grátis:
E, se quiser o ano inteiro num lugar só, com o orçamento de cada mês, as contas a pagar, as metas e a reserva, em PDF e planilha, conheça o Planner Financeiro UP 2027.
Conteúdo educativo. Não é recomendação individual de investimento, produto ou instituição, nem promessa de resultado. Para decisões específicas, considere a sua situação e, se precisar, procure orientação profissional.
Juliana Tieko, CFP®
Educadora financeira com mais de 20 anos de mercado financeiro. Na Finanças UP, transforma conceitos de finanças pessoais em passos simples para o dia a dia.